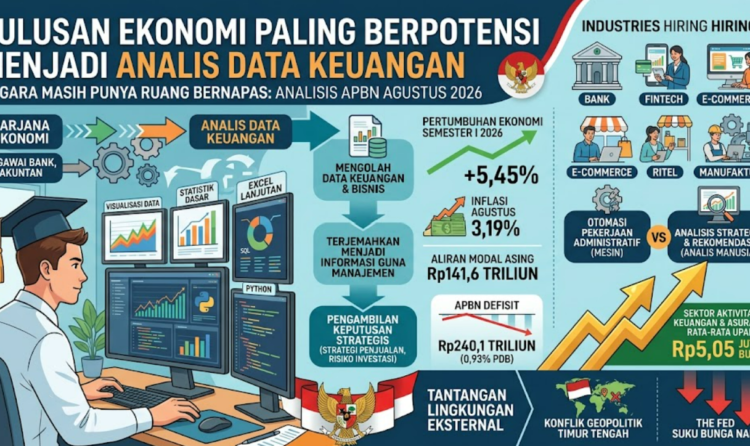
JAKARTA, IREF — Federal Reserve menaikkan suku bunga acuan Amerika Serikat sebesar 25 basis poin ke kisaran 3,75%-4%. Keputusan tersebut disepakati secara bulat oleh 12 anggota Federal Open Market Committee di tengah inflasi AS yang masih berada di atas sasaran 2%
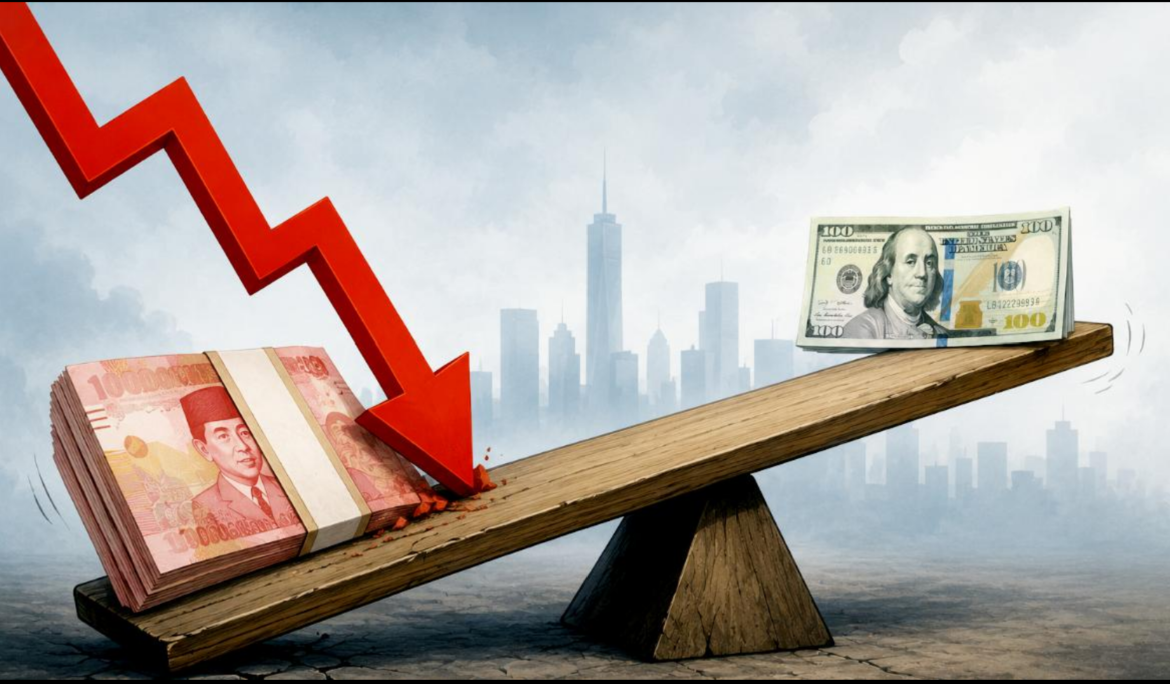
Dampaknya segera terasa di pasar keuangan Indonesia. Pada pembukaan perdagangan Kamis (17/9/2026), rupiah melemah 0,28% atau 50 poin ke level Rp17.746 per dolar AS. Pada saat yang sama, IHSG sempat dibuka menguat, menunjukkan bahwa pasar saham dan pasar valuta asing tidak selalu merespons sentimen global dengan arah yang sama.
Pelemahan rupiah merupakan konsekuensi yang lazim ketika suku bunga AS meningkat. Aset berbasis dolar menjadi lebih menarik sehingga investor global menilai ulang penempatan dananya di negara berkembang. Tekanan terhadap rupiah tidak hanya berasal dari perpindahan modal, tetapi juga meningkatnya kebutuhan dolar untuk membayar impor dan kewajiban perusahaan.
Dampaknya dapat menjalar ke sektor riil. Pelemahan rupiah membuat biaya bahan baku, mesin, dan komoditas impor menjadi lebih mahal. Perusahaan yang memiliki utang dalam dolar juga menghadapi beban pembayaran lebih besar apabila pendapatannya terutama berasal dari pasar domestik. Pada akhirnya, biaya tersebut dapat diteruskan kepada konsumen melalui kenaikan harga barang dan jasa.
Tekanan juga berpotensi muncul di pasar surat utang. Setelah keputusan The Fed, imbal hasil obligasi pemerintah AS tenor 10 tahun berada di sekitar 5,02%. Di dalam negeri, imbal hasil Surat Berharga Negara tenor 10 tahun tercatat sekitar 7,16%. Perbedaan imbal hasil ini menjadi salah satu pertimbangan investor dalam menilai apakah aset rupiah masih cukup menarik dibandingkan aset dolar.
Bank Indonesia berada dalam posisi yang tidak mudah. BI-Rate dipertahankan pada level 5,75% untuk menjaga stabilitas rupiah, mengendalikan inflasi, dan tetap mendukung pertumbuhan ekonomi. Menaikkan suku bunga dapat membantu mempertahankan daya tarik aset rupiah, tetapi juga berisiko meningkatkan biaya kredit dan menahan investasi.
Sebaliknya, pelonggaran kebijakan yang terlalu cepat dapat memperbesar tekanan terhadap nilai tukar. Karena itu, respons Bank Indonesia tidak semata-mata harus melalui suku bunga. Intervensi pasar valuta asing, operasi moneter, dan penguatan instrumen lindung nilai menjadi penting untuk meredam gejolak tanpa menghambat aliran kredit ke sektor produktif.
Indonesia masih memiliki sejumlah penyangga. Pertumbuhan ekonomi pada triwulan II 2026 tercatat 5,29% secara tahunan. Cadangan devisa pada akhir Juli mencapai 145,3 miliar dolar AS, setara dengan pembiayaan 5,5 bulan impor. Kredit perbankan pada Juli juga tumbuh 13,58% secara tahunan.
Namun, ketahanan tersebut bukan berarti Indonesia kebal terhadap tekanan eksternal. Risiko terbesar bukan hanya keputusan The Fed hari ini, melainkan durasi suku bunga tinggi dan arah kebijakan AS berikutnya.
Indonesia tidak dapat mengendalikan kebijakan moneter Amerika Serikat. Yang dapat diperkuat adalah fondasi domestik: kredibilitas fiskal, produktivitas industri, ekspor bernilai tambah, serta kebijakan yang memastikan likuiditas mengalir ke sektor produktif. Persoalannya bukan sekadar rupiah yang melemah, melainkan bagaimana menjaga stabilitas tanpa membebankan seluruh biayanya kepada pelaku usaha dan rumah tangga.